Sofinco

- 1.93K Avis
- 4,7
- Téléchargements
- 500 000+
 Analyse par Mobxio
Gérer un crédit depuis son téléphone peut sembler pratique, mais c’est aussi le genre de tâche où j’attends beaucoup de clarté. Avec Sofinco, je me suis surtout intéressé à la façon dont l’application accompagne le suivi d’un financement, aux choix laissés à l’utilisateur et aux moments où il faut rester particulièrement attentif aux informations affichées. Ce n’est pas une application bancaire généraliste : elle se concentre sur la gestion des crédits liés à Sofinco, ce qui rend son intérêt assez précis.
Développée par Crédit agricole Consumer Finance, cette application de finance est proposée gratuitement et bénéficie d’un âge conseillé PEGI 3. Elle est disponible depuis le 28 juin 2016, avec la version 2.4.3 et une compatibilité à partir d’Android 7.0. Sa présence dans le temps et son audience, avec plus de 500 000 installations, donnent l’image d’un outil déjà adopté par un nombre important de clients. Sa moyenne de 4,2, construite sur environ 14 000 évaluations, est plutôt rassurante, même si elle ne dispense pas de vérifier si son fonctionnement correspond réellement à votre situation.
Une application centrée sur le suivi de ses crédits
Dans cette première partie, je pose le cadre d’un usage réaliste : Sofinco est surtout utile quand on sait déjà quelle information liée à son crédit on veut consulter. Je m’attarde sur la différence entre un accès mobile ciblé et un outil qui suivrait toutes ses finances, afin d’aider à choisir le bon point de départ avant d’explorer les habitudes et précautions qui rendent les consultations plus efficaces.
Un outil spécialisé plutôt qu’un compte bancaire complet
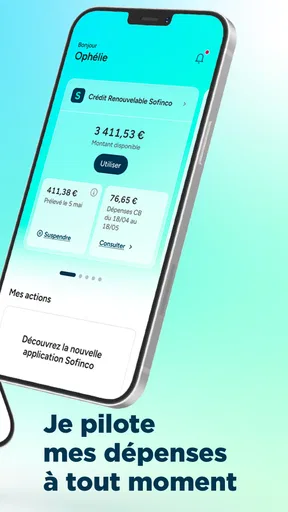
La première chose à comprendre est le positionnement de Sofinco. L’application sert avant tout à suivre et gérer ses crédits Sofinco depuis un mobile. Je la vois donc comme un espace de consultation et de gestion lié à une relation de financement existante, pas comme une solution destinée à remplacer une application bancaire classique.
Cette spécialisation est un avantage lorsque l’on veut retrouver rapidement les informations concernant son crédit sans passer par un navigateur ou fouiller dans des documents papier. Elle devient moins pertinente pour quelqu’un qui cherche à centraliser ses comptes courants, ses cartes bancaires, son épargne, ses dépenses quotidiennes et ses emprunts auprès de plusieurs organismes.
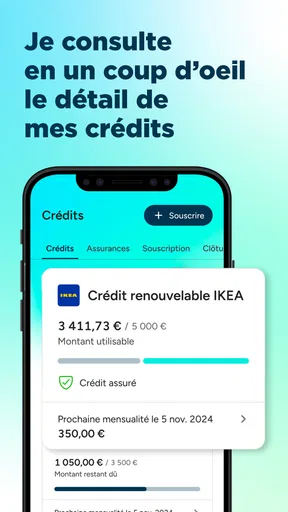
Dans mon usage, ce type d’application prend surtout de la valeur dans les périodes où l’on doit vérifier un détail précis : suivre l’évolution d’un remboursement, retrouver les éléments d’un financement ou contrôler sa situation avant une dépense importante. L’intérêt n’est pas de passer du temps dans l’application, mais de pouvoir y revenir au bon moment avec un objectif clair.
Le bon réflexe avant la première connexion
Avant d’installer l’application, je conseille de déterminer ce que vous voulez réellement y faire. Si vous avez un crédit Sofinco et que vous souhaitez le suivre régulièrement, le téléchargement a du sens. Si vous n’avez aucune relation avec cet organisme, l’application ne vous apportera probablement rien de concret, même si elle est gratuite.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
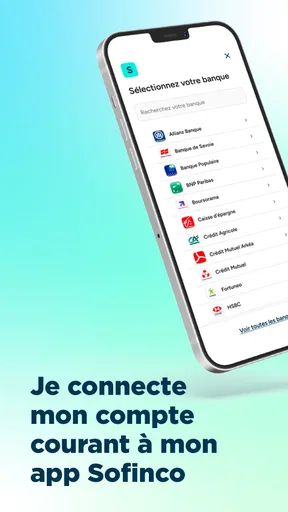
Je recommande aussi de préparer les informations nécessaires à l’accès au compte et de prendre le temps de lire chaque écran de connexion. Dans une application financière, la rapidité est secondaire. Une erreur de saisie, une confusion entre plusieurs identifiants ou une validation faite trop vite peut compliquer l’accès alors que le problème ne vient pas de l’application elle-même.
Le fait qu’elle fonctionne à partir d’Android 7.0 la rend accessible à des appareils qui ne sont pas récents. Cela peut être utile si vous conservez un téléphone plus ancien, mais je garderais tout de même le système et les composants de sécurité du mobile à jour lorsque c’est possible. Pour une application qui touche à des données financières, l’état général du téléphone compte autant que l’application installée.
Ce que je vérifie dans l’interface
Lorsque j’ouvre une application de crédit, je ne cherche pas une interface spectaculaire. Je veux d’abord savoir si les informations importantes sont faciles à repérer, si les intitulés sont compréhensibles et si les actions sensibles sont suffisamment distinctes des simples consultations. Sofinco est plus utile lorsqu’elle permet de répondre rapidement à une question concrète, sans multiplier les détours.
Un bon usage consiste à consulter les éléments affichés avec le document ou le courrier correspondant, surtout lors des premières utilisations. Cela permet de repérer une différence d’interprétation entre une somme, une échéance ou un état de dossier. Je préfère cette vérification initiale à une confiance automatique dans n’importe quelle application financière, même connue.
Un autre conseil pratique est de ne pas se contenter d’une lecture rapide de l’écran d’accueil. Les informations essentielles peuvent être réparties dans plusieurs rubriques. Prenez quelques minutes pour comprendre où se trouvent les détails du crédit, les éventuelles démarches et les options liées au compte. Cette petite exploration évite de confondre un aperçu général avec une confirmation complète de sa situation.
Les moments où la prudence devient indispensable
Le suivi d’un crédit ne se limite pas à regarder un montant. Une information peut être affichée dans un contexte précis, avec une date, une échéance ou une condition particulière. C’est pourquoi je conseille de lire les libellés jusqu’au bout avant d’agir, notamment lorsqu’une opération concerne un paiement, une modification ou une demande liée au financement.
Je serais particulièrement attentif lors d’un changement de téléphone, d’une réinstallation ou d’une reconnexion après une longue période. Dans ces situations, l’utilisateur peut être tenté de choisir la solution la plus rapide, alors qu’il vaut mieux vérifier l’identité de l’application, l’adresse du service utilisé et les écrans de validation. Le nom Sofinco peut circuler dans des messages frauduleux ; il ne faut donc jamais considérer un lien reçu par message comme automatiquement fiable.
Pour la même raison, je n’utiliserais pas un réseau Wi-Fi public pour effectuer une démarche sensible si une connexion privée est disponible. Ce n’est pas une critique spécifique de Sofinco, mais une précaution générale adaptée à toute application qui donne accès à des informations financières. Le téléphone doit également être protégé par un verrouillage d’écran sérieux, surtout si plusieurs personnes peuvent le manipuler.
Contrôler ce que l’on fait, plutôt que subir l’application
La confiance ne vient pas uniquement du nom du développeur ou du nombre d’installations. Elle se construit aussi dans les choix visibles proposés à l’utilisateur. Avec Sofinco, je conseille de distinguer les actions de consultation des actions qui peuvent engager une démarche. Lire une information n’a pas le même poids que confirmer une demande, et cette différence mérite toute votre attention.
Je prends également l’habitude de relire les écrans récapitulatifs avant toute validation. Même lorsque l’application présente une procédure simple, je vérifie le compte concerné, la nature de l’action et les informations affichées. Cette méthode est particulièrement utile pour les personnes qui possèdent plusieurs crédits ou qui utilisent le même téléphone pour gérer les affaires de plusieurs membres du foyer.
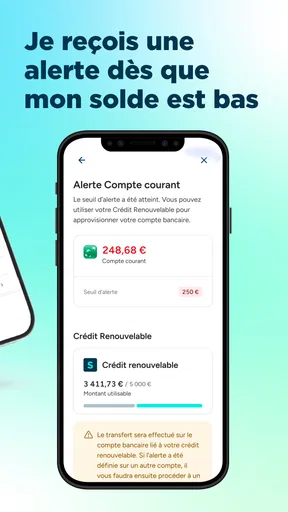
Un point souvent négligé concerne les notifications. Je préfère éviter que des informations sensibles apparaissent intégralement sur l’écran verrouillé. Le réglage se fait généralement au niveau du téléphone, mais il influence directement la confidentialité de l’usage. Si votre mobile est posé sur un bureau, dans une voiture ou partagé à la maison, une notification visible peut révéler davantage que prévu.
Je vous conseille aussi de supprimer les anciennes sessions ou de vous déconnecter lorsque le téléphone n’est pas exclusivement personnel. Là encore, il ne s’agit pas d’une fonction que j’attribue sans preuve à l’application, mais d’un réflexe de gestion du compte. L’utilisateur garde ainsi la main sur les conditions d’accès, au lieu de laisser une session ouverte par commodité.
Les données financières demandent une attention particulière
Une application de crédit manipule par nature des informations que je considère comme sensibles. Même sans entrer dans des détails techniques, il est raisonnable de limiter les accès inutiles et de réfléchir à l’endroit où l’on utilise le service. Je ne copierais pas d’écran contenant des informations personnelles dans une conversation ou un espace partagé, et je vérifierais toujours les destinataires avant d’envoyer un document.
Lors de l’installation, je lis les autorisations demandées au lieu de les accepter machinalement. Si une permission paraît sans rapport avec l’usage attendu, je cherche à comprendre son rôle avant de continuer. Je ne peux pas transformer une impression en garantie de confidentialité : la bonne approche consiste à observer les choix présentés, à consulter les informations de confidentialité disponibles et à conserver une attitude prudente.
La même vigilance s’applique aux mises à jour. Une nouvelle version peut améliorer la compatibilité ou corriger des problèmes, mais je vérifie toujours que l’installation vient bien de la boutique officielle et que le nom du développeur correspond à Crédit agricole Consumer Finance. Évitez les fichiers récupérés sur des sites inconnus, même si leur nom ressemble à celui de l’application.
Un scénario concret à la maison
Imaginez que vous prépariez un achat important et que vous souhaitiez vérifier votre situation avant de vous engager davantage. J’ouvrirais Sofinco dans un moment calme, depuis mon téléphone personnel, puis je consulterais les informations du crédit concerné. Je noterais les éléments utiles dans un espace privé, sans photographier l’écran si ce n’est pas nécessaire, et je comparerais les données avec mes documents.
Si une démarche supplémentaire était proposée, je ne la confirmerais pas simplement parce qu’elle apparaît comme l’étape suivante. Je lirais les conditions affichées, je vérifierais que le bon dossier est sélectionné et je m’arrêterais si un élément ne correspond pas à ce que j’attendais. En cas de doute, je passerais par les canaux officiels de Sofinco plutôt que par un numéro ou un lien reçu dans un message inattendu.
Ce scénario montre la vraie utilité de l’application : elle peut raccourcir une consultation qui demanderait autrement de retrouver des papiers ou d’ouvrir un site web. En revanche, elle ne remplace pas le jugement de l’utilisateur. Elle facilite l’accès à l’information, mais la décision financière reste une étape distincte qui mérite un examen plus large du budget.
Pour qui Sofinco fonctionne le mieux
À mes yeux, l’application convient surtout aux clients Sofinco qui veulent un accès mobile à leur suivi de crédit. Elle peut également intéresser les personnes qui préfèrent consulter leurs informations au fil de l’eau plutôt que d’attendre un relevé ou de se connecter uniquement depuis un ordinateur. Son format est adapté à une vérification ponctuelle, notamment lorsque l’on est en déplacement.
Elle est aussi pertinente pour quelqu’un qui souhaite instaurer une routine simple : ouvrir l’application à un moment défini, vérifier les informations nécessaires, puis la fermer. Cette approche évite de consulter son dossier de manière anxieuse ou répétitive. Pour moi, le meilleur usage d’un outil financier est celui qui apporte une réponse précise sans encourager une surveillance permanente.
Je la conseillerais moins à une personne qui veut une vision globale de toutes ses finances. Une application bancaire généraliste ou un outil de budget sera plus adapté pour comparer les dépenses, les revenus, plusieurs comptes et différents crédits au même endroit. Sofinco ne doit pas être évaluée comme si elle cherchait à remplir ce rôle.
Les limites à garder en tête
La principale limite vient de son périmètre. Comme elle est liée à Sofinco, elle ne constitue pas un tableau de bord universel pour les emprunts contractés ailleurs. Si vous jonglez avec plusieurs organismes, vous devrez probablement continuer à utiliser d’autres espaces clients ou un suivi personnel pour obtenir une vue complète.
La dépendance au téléphone peut aussi devenir une gêne. Un appareil perdu, une batterie vide, une connexion instable ou un problème de reconnexion peut empêcher une consultation au moment où vous en avez besoin. Je recommande donc de conserver les documents importants dans un emplacement sûr et de ne pas considérer l’application comme l’unique trace de votre situation.
Enfin, une interface mobile ne rend pas automatiquement les sujets financiers simples. Les termes liés au crédit, les échéances et les conséquences d’une démarche demandent parfois plus de temps qu’un écran ne peut en offrir. Si vous ne comprenez pas une information, le meilleur réflexe n’est pas de cliquer jusqu’à la fin, mais de demander une explication par un canal officiel.
Mon avis sur la confiance et l’autonomie
Après l’avoir examinée comme un outil de suivi, je retiens une expérience intéressante surtout pour les utilisateurs déjà concernés par un crédit Sofinco. Le développeur est clairement identifié, l’application est gratuite et sa compatibilité avec Android 7.0 lui permet de rester accessible à de nombreux appareils. Sa note moyenne de 4,2 montre une réception globalement positive, sans être une raison suffisante pour ignorer les précautions habituelles.
Le point essentiel est de garder le contrôle à chaque étape sensible. Je vérifie l’application installée, je protège l’accès au téléphone, je lis les informations avant toute validation et je limite l’exposition des notifications. Cette discipline ne rend pas l’outil plus compliqué ; elle permet simplement de profiter de sa rapidité sans abandonner son discernement.
Je trouve Sofinco recommandable pour consulter et suivre un crédit lié à l’organisme, surtout si vous recherchez une solution mobile ciblée plutôt qu’un gestionnaire financier complet. En revanche, je passerais mon chemin si mon besoin principal était de piloter plusieurs banques, de construire un budget détaillé ou de comparer toute ma situation financière dans une seule interface.
Au final, Sofinco me paraît utile lorsqu’elle reste à sa juste place : un accès pratique à la gestion de ses crédits, pas un substitut à une réflexion budgétaire ni une garantie qui dispenserait de vérifier les informations. Si vous êtes déjà client et que vous adoptez quelques réflexes de confidentialité, elle peut simplifier les consultations du quotidien. Si vous cherchez une vision financière globale, une autre catégorie d’outil répondra mieux à vos attentes.
FAQ sur Sofinco
Qu’est-ce que l’application Sofinco et à quoi sert-elle ?
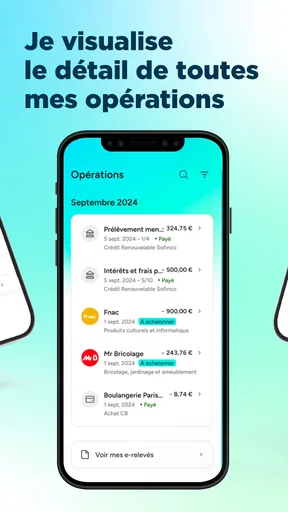
L’application Sofinco permet aux clients de suivre et de gérer leurs crédits depuis un smartphone ou une tablette. Après connexion, on peut notamment consulter le montant restant dû, les prochaines échéances, l’historique des opérations et certains documents liés au contrat. Elle sert aussi à transmettre des justificatifs ou à contacter le service client, selon les fonctionnalités disponibles dans le compte.
Comment se connecter à son compte Sofinco depuis l’application ?
Pour accéder à l’application, il faut généralement utiliser les identifiants associés à son espace client Sofinco. Lors de la première connexion, l’utilisateur peut devoir suivre une procédure de vérification et créer un code personnel ou activer une méthode de sécurité proposée. En cas d’oubli du mot de passe, les options de récupération affichées dans l’application permettent normalement de réinitialiser l’accès.
L’application Sofinco permet-elle de demander un crédit ou de modifier un contrat ?
L’application peut présenter des offres de financement et permettre d’effectuer certaines démarches, mais les possibilités dépendent du profil du client, du type de contrat et des services activés. Une demande de crédit reste soumise à l’étude et à l’acceptation de Sofinco. Avant toute validation, il est important de consulter les conditions, le taux, les frais éventuels et le coût total du financement.
L’application Sofinco est-elle sécurisée pour consulter ses informations financières ?
Sofinco met en place des dispositifs de sécurité destinés à protéger les données personnelles et les informations liées aux crédits, comme l’authentification, le chiffrement des échanges ou la validation de certaines opérations. De votre côté, évitez d’utiliser l’application sur un appareil partagé, ne communiquez jamais vos codes et installez uniquement la version officielle depuis le Google Play Store ou l’App Store.
Que faire si l’application Sofinco ne fonctionne pas ou si une opération semble incorrecte ?
Si l’application se bloque, refuse la connexion ou affiche des informations inhabituelles, commencez par vérifier votre connexion Internet, mettre l’application à jour et redémarrer votre appareil. Si le problème persiste, consultez l’aide intégrée ou contactez directement le service client Sofinco par un canal officiel. Pour une opération suspecte, signalez-la rapidement et ne transmettez jamais vos identifiants à un interlocuteur non vérifié.
Les points forts de Sofinco
Points à garder à l’esprit concernant Sofinco